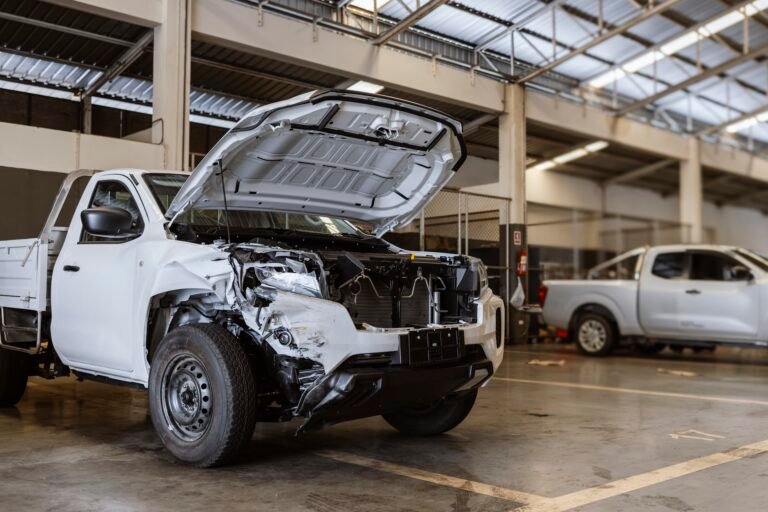
Cuando ocurre un choque, muchas veces el proceso genera incertidumbre.
Saber cómo funciona ayuda muchísimo.
1. Denuncia del siniestro
Lo primero es realizar la denuncia ante la aseguradora inmediatamente de ocurrido el mismo. recordá que esto es un primer paso muy importante, porque no hacer la denuncia al momento del siniestro puede ya de entrada, complicar el proceso.
En esta denuncia se informan:
- fecha y hora
- lugar
- vehículos involucrados
- descripción del hecho
- datos del tercero
- fotos si las hubiera
2. Denuncia Policial
Si en el siniestro hubieron heridos, es obligatorio hacer la denuncia policial en el momento. Y a ver, heridos es cualquier tipo de herida, así sea un raspón, hacé la denuncia. Por mas que el herido diga que esta perfecto y no necesite asistencia médica vos hacé la denuncia policial.
3. Ingreso al taller
Luego, el vehículo se lleva al taller elegido o a uno de la red de talleres de la compañía.
En esta etapa el taller confecciona el presupuesto inicial. Cuanto mas rápido el taller envíe el presupuesto, más ágil será el resto del siniestro.
4. Tasación / peritaje
Luego la aseguradora envía perito o tasador para evaluar daños, mano de obra y repuestos. Hoy en día algunas lo realizan por fotos.
Esta instancia es clave para la autorización.
5. Aprobación y pedido de repuestos
Una vez aprobada la reparación, comienza la cotización y compra de repuestos.
Aquí es donde suelen aparecer las mayores demoras, porque como hemos hablado en otros posts, hay una escasez de repuestos en Uruguay que obliga a importar los mismos, con demoras de hasta 6 meses o más.
6. Reparación
Con las piezas disponibles, el taller inicia los trabajos.
A veces, al desarmar, aparecen daños adicionales.
Cuando esto ocurre, se presenta una ampliación, y el seguro debe volver a autorizar esa diferencia.
7. Entrega y visto reparado
Una vez finalizada la reparación, el vehículo se entrega al cliente y se firma la conformidad.
Siempre recomendamos revisarlo con detenimiento antes de retirarlo.
Finalmente, se ingresa el visto reparado a la compañía, lo que significa que el vehículo pasa de estar siniestrado a reparado para la misma.
8. Cuando el vehículo va a pérdida total
En algunos casos, durante la tasación (Paso 4), la compañía puede determinar que el vehículo se encuentra en pérdida total. Esto ocurre cuando el costo estimado de la reparación, por la magnitud del daño, técnicamente no resulta razonable repararlo. En estas situaciones, en lugar de autorizar el arreglo, la aseguradora inicia el proceso de indemnización por pérdida total. Para avanzar, suele solicitar al cliente documentación adicional, entre ella los títulos de propiedad del vehículo, cédula, datos registrales y, en algunos casos, certificados o constancias para la posterior transferencia o baja de la unidad. Es un proceso diferente al de una reparación común, por lo que el acompañamiento de tu corredor y el hecho de tener todos los papeles en regla, resulta especialmente importante para reunir la documentación y agilizar la gestión.
Conocías todos los pasos que tiene la tramitación de un siniestro de automóvil?